


 简体中文

Mga Pagtingin: 124 May-akda: Site Editor Oras ng Pag-publish: 2026-08-26 Pinagmulan: Site
Ang 2026 ay nagmamarka ng isang pivotal turning point para sa pandaigdigang industriya ng photovoltaic, na opisyal na nagtatapos sa dalawang taong panahon ng brutal na sobrang kapasidad at mababang presyo ng panloob na kompetisyon. Sa nakalipas na mga taon, karamihan sa mga overseas solar distributor at EPC contractor ay nakatuon lamang sa paghahambing ng presyo at mababang dami ng pagkuha, na umaasa sa mga diskarte sa pagbabawas ng gastos upang makuha ang mga angkop na merkado at secure ang marginal na kita.
Gayunpaman, sa pagpasok ng ikalawang kalahati ng 2026, isang serye ng mga pagbabago sa pagbabago sa industriya — kabilang ang kumpletong pagkansela ng mga solar export tax rebate ng China, ang opisyal na pagpapatupad ng EU CBAM carbon tariff, ang paparating na US Section 232 tariff adjustments, accelerated technological iteration, at optimized capacity structures — ay lubusang nag-restructure ng PV sa merkado ng pinagbabatayan ng kompetisyon.
Ang hindi napapanahong modelo ng negosyo ng purong mababang presyo na mga benta ay naging ganap na hindi napapanatiling. Ang mga low-cost, low-quality solar modules ay patuloy na nawawalan ng market share, at ang mga loss-making price wars ay hindi na mga pangunahing kasanayan sa industriya. Para sa mga distributor ng PV na naglilingkod sa Europe, Middle East, Southeast Asia, at Latin America, ang pananatili sa mga tradisyunal na diskarte sa mababang presyo ay tiyak na hahantong sa pagkawala ng customer, compression ng tubo, at mga panganib sa supply chain.
Mula 2024 hanggang 2025, ang pandaigdigang industriya ng PV ay dumanas ng matinding overcapacity, na nag-trigger ng tuluy-tuloy na pagbaba ng presyo sa buong industriyal na chain, kabilang ang polysilicon, silicon wafers, at natapos na mga module. Maraming mga tagagawa ang nagpadala ng mga produkto na mas mababa sa mga gastos sa produksyon upang sakupin ang bahagi ng merkado, na lumilikha ng isang panandaliang mababang presyo na bonus para sa mga mamimili sa ibang bansa. Sa panahong ito, maaaring kumita lamang ang mga distributor mula sa maramihang pagbili na mababa ang presyo nang walang propesyonal na teknikal na suporta o mga solusyong nakabatay sa sitwasyon.
Noong 2026, ang taginting ng mga pagsasaayos ng patakarang pang-industriya at pag-optimize ng supply chain ay ganap na nagwakas sa hindi maayos na kumpetisyon sa mababang presyo, na nagtulak sa industriya ng PV sa isang bagong cycle ng matatag na pagbawi ng presyo at mataas na kalidad na pag-unlad.
Pagkatapos ng dalawang taon ng marahas na kompetisyon sa presyo, higit sa 60% ng maliliit at katamtamang laki ng mga Chinese PV enterprise ang nahaharap sa mga pagkalugi sa pagpapatakbo, na pumipilit sa napakalaking inefficient at atrasadong kapasidad ng produksyon na isara. Ito ay epektibong nagpagaan sa matagal nang krisis sa sobrang kapasidad ng industriya.
Noong Agosto 2026, walong nangungunang domestic polysilicon manufacturer ang pumirma ng isang pang-industriya na inisyatiba sa disiplina sa sarili, na nakatuon sa pagkontrol sa produksyon, pagpapatatag ng presyo, at isang kumpletong pagbabawal sa mga padala na nalulugi. Sa pamamagitan ng pagla-lock ng mga presyo ng polysilicon sa itaas ng mga gastos sa produksyon, sa panimula inalis ng industriya ang ugat na sanhi ng mababang presyo ng paglalaglag.
Simula noon, ang upstream na polysilicon at silicon wafer na mga presyo ay bumaba at naging matatag. Hinimok ng mga overseas pre-tariff rush order noong Q4 2026, ang mga upstream na presyo ay nakaranas ng panaka-nakang pagtaas, unti-unting ibinabalik ang mga margin ng tubo ng mga tagagawa ng module. Ang napakababang halaga ng mga module ng imbentaryo ay hindi na magagamit sa merkado, ganap na nagtatapos sa mababang presyo, mataas na dami ng kita na modelo para sa mga distributor sa ibang bansa.
Dalawang pangunahing patakaran sa kalakalang panlabas na ipinatupad noong 2026 ang panimulang binago ang sistema ng pagpepresyo ng PV export ng China, na pumipilit sa industriya na ihinto ang kumpetisyon sa mababang presyo at itaas ang mga gastos sa baseline para sa lahat ng pagbili sa ibang bansa.
Simula noong Abril 1, 2026, opisyal na inalis ng China ang 9% export tax rebate para sa lahat ng solar na produkto, kabilang ang mga PV module, solar cell, at silicon wafers. Noong nakaraan, ang mga tagagawa ay lubos na umaasa sa mga subsidyo sa rebate sa buwis upang mabawi ang mga pagkalugi mula sa mga pag-export na mababa ang presyo at mapanatili ang pagiging mapagkumpitensya sa gastos sa ibang bansa.
Sa ganap na pag-alis ng mga rebate sa buwis, nawala ang huling buffer ng tubo sa mababang presyo ng industriya, na direktang nagpapataas ng kabuuang gastos sa pag-export ng 8%–10%. Ang lahat ng mga tagagawa ay lumipat sa cost-based na pagpepresyo, ganap na tinanggal ang mababang presyo ng paglalaglag. Sa ilalim ng bagong landscape ng patakarang ito, ang mga high-efficiency na N-type na solar module ay naging mandatoryong pamantayan para sa mga matatag na pag-export sa ibang bansa, hindi na isang opsyonal na premium upgrade.
Noong Agosto 2026, opisyal na sinimulan ng EU Carbon Border Adjustment Mechanism (CBAM) ang pormal na pagpapatupad ng pagbabayad, na sumasaklaw sa mga solar module at aluminum frame. Itinatampok ng mga tradisyonal na low-cost module ang mataas na carbon emissions sa panahon ng produksyon, na nagreresulta sa mabibigat na parusa ng carbon tariff na makabuluhang nagpapataas ng kanilang kabuuang gastos sa landing sa Europe.
Sa kabaligtaran, ang mga high-quality, low-carbon high-efficiency modules na may na-verify na low carbon footprint ay nakakamit ng mas mahusay na komprehensibong pagganap sa gastos sa mga merkado ng EU. Malaking itinaas ng patakarang ito ang mga limitasyon sa pagpasok sa European market, ganap na inalis ang mababang kalidad at mababang kahusayan na mga module mula sa mga premium na proyekto sa Europa.
Bago ang bagong patakaran sa taripa ng US na magkakabisa sa Disyembre 4, 2026, ang mga pandaigdigang mamimili sa ibang bansa ay naglunsad ng malakihang mga aktibidad sa pre-stocking. Ang tumataas na pangangailangan para sa mga silicon na wafer at solar cell ay nagpalakas sa upstream na mga presyo ng hilaw na materyales, na nagtutulak ng bahagyang paitaas na pagsasaayos sa mga sipi ng FOB module. Ang pangkalahatang merkado ay nananatiling matatag na walang puwang para sa malaking pagbaba ng presyo.
Matapos ang pagtatapos ng window ng taripa ng US, ang panandaliang speculative stocking demand ay mawawala, na humahantong sa isang katamtamang pagwawasto sa mga presyo ng industriyal na chain sa Q1 2027. Gayunpaman, salamat sa nakumpletong hindi mahusay na pag-aalis ng kapasidad at mga mekanismo ng disiplina sa sarili ng industriya, ang malakihang pagbagsak ng presyo at ang marahas na kompetisyon ay hindi na magaganap. Ang mga presyo sa merkado ay mananatili sa loob ng makatwirang hanay ng kita.
Para sa mga distributor sa ibang bansa, ang pag-secure ng matatag na mataas na kalidad na supply at pag-lock ng mga presyo sa mga batch ay higit na estratehiko kaysa sa bulag na paghihintay para sa mga ilusyon na pagkakataon sa mababang presyo.
Sa mga nakaraang taon, ang mga namamahagi sa ibang bansa ay nagbigay-priyoridad lamang sa power output at pagpepresyo kapag bumibili ng mga module, na walang pagkakaiba-iba ng pagsusuri para sa PERC o mga kumbensyonal na N-type na produkto. Mula 2026 hanggang 2027, ang pandaigdigang PV technological landscape ay ganap na na-stabilize, na bumubuo ng isang pangmatagalang magkakasamang buhay ng dalawang pangunahing N-type na teknolohiya: TOPCon at Back-Contact (BC).
Nagtatampok ang dalawang teknikal na rutang ito ng magkakaibang mga sitwasyon ng aplikasyon, mga nakuhang power generation, at mga premium na espasyo. Ang lohika ng pagkuha ng mga end customer ay lumipat mula sa 'pinakamababang presyo muna' patungo sa 'pagtutugma ng sitwasyon at pangmatagalang priyoridad sa ROI', na ginagawang pangunahing pamantayan sa pagkuha ang teknikal na halaga at pagiging angkop.
Pagkatapos ng mga taon ng mass production iteration, ipinagmamalaki ng teknolohiya ng TOPCon ang mga mature na industriyal na kadena, matatag na kapasidad ng supply, at nakokontrol na mga gastos sa pagmamanupaktura. Sa mataas na bifaciality na 80%–85%, ang mga module ng TOPCon ay perpektong umaangkop sa mga open high-albedo na sitwasyon gaya ng mga desert ground power station, mga proyekto sa snowfield, at malalaking pang-industriyang rooftop.
Patuloy na sasakupin ng TOPCon ang higit sa 60% ng pandaigdigang PV shipment shares sa H1 2027, na nagsisilbing pangunahing produkto ng baseline na may mataas na volume para sa mga distributor. Iniangkop para sa malalaking proyektong matipid sa gastos, ang Ang Ocean Solar G12R 620–650W Bifacial TOPCon Solar Panel ay naghahatid ng pare-parehong ani, superyor na bifacial power gain, at standardized na mga detalye, na ginagawa itong mas pinipiling cost-effective na solusyon para sa overseas industrial at utility-scale solar projects.
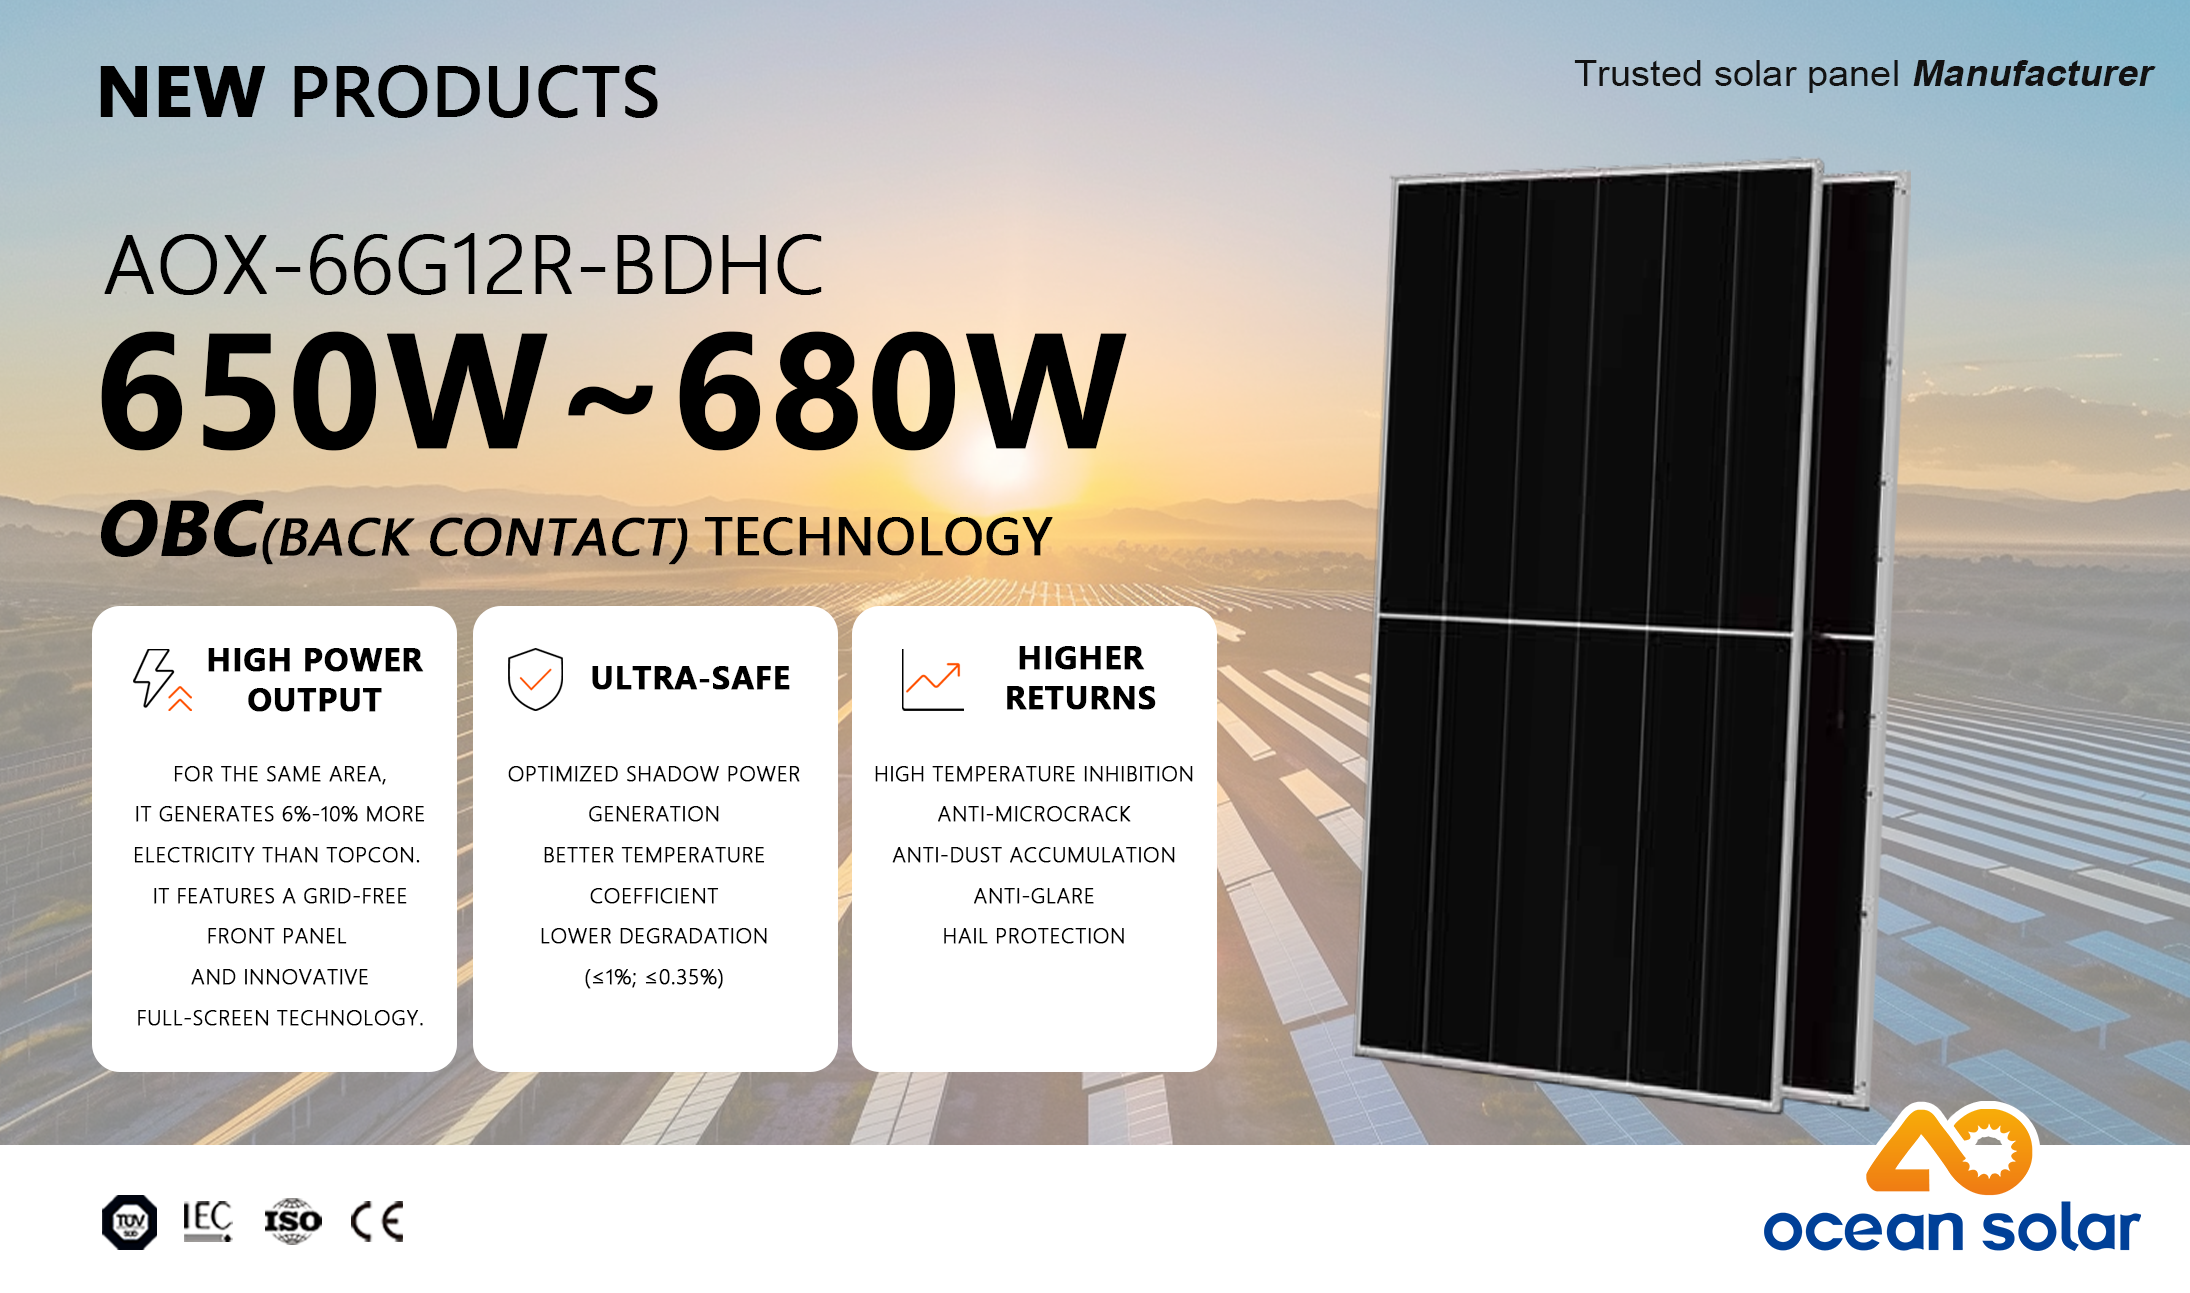
Tinatanggal ng BC back-contact technology ang lahat ng front-side metal grid shading, na nagtatampok ng mas mababang temperature coefficient, mahusay na hot-spot resistance, at premium all-black aesthetics. Ito ay eksaktong akma sa mga high-end na ipinamamahaging sitwasyon kabilang ang European residential rooftop, high-temperature Middle Eastern rooftop, shaded urban roofs, at BIPV projects.
Bagama't ang mga module ng BC ay kasalukuyang may $0.02–$0.04/W na premium, naghahatid ang mga ito ng mas mataas na pangmatagalang mga ani ng power generation at mas mahabang panahon ng warranty. Ang mga end customer ay nagpapakita ng matinding pagpayag na magbayad para sa mga teknikal na pag-upgrade, na ginagawang pangunahing opsyon sa pag-upgrade ng mataas na tubo para sa mga distributor ang mga produkto ng BC.
Ang 2026 ay minarkahan ang breakout na taon para sa pagpapalawak ng kapasidad ng BC. Patuloy na nire-renovate ng mga nangungunang tagagawa ang mga lumang linya ng produksyon sa mga pasilidad na tugma sa BC, na may napakalaking bagong kapasidad na nakatakdang ilabas sa 2027. Ang malawakang paggamit ng zero-busbar (0BB) na silver-free na teknolohiya ay higit na magpapababa sa mga gastos sa produksyon ng BC, na unti-unting magpapaliit sa premium na agwat sa pagitan ng BC at TOPCon modules.
Ang paggamit ng makabagong teknolohikal na pag-ulit, ang Ocean Solar Bagong 0BB BC Back-Contact Solar Panel ay nagpatibay ng pinahusay na pagkakayari. Binabawasan ng istrukturang zero-busbar nito ang high-temperature power attenuation at pinapahusay ang performance ng low-light power generation, perpektong umaangkop sa mga merkado na ipinamamahagi sa mataas na temperatura at mataas na kahalumigmigan sa Southeast Asia at Middle East.
Ang industriya ay nagpaalam sa panahon ng single-technology dominance. Hindi kailanman ganap na papalitan ng teknolohiya ng BC ang TOPCon. Sa halip, mananatili ang isang stable na dual N-type na pattern: Nakatuon ang TOPCon sa mga high-volume, cost-effective na utility-scale na proyekto na may stable na paghahatid, habang tina-target ng BC ang mga high-premium na distributed na sitwasyon na may superior lifecycle power generation value.
Para sa mga unshaded ground-mounted power station at bukas na pang-industriya na bubong na may mataas na ground reflectivity, ang TOPCon bifacial modules ay nag-maximize sa rear-side power generation gains. Sa mas mababang mga upfront na gastos at mas matatag na supply chain, ang TOPCon ay nananatiling pinaka cost-effective na pagpipilian, na inaalis ang pangangailangan para sa hindi kinakailangang BC premium investment.
Para sa mga rehiyong may mataas na temperatura sa Southern Europe, Middle East, at Southeast Asia, pati na rin sa mga shaded urban residential rooftop, ang mas mababang temperature coefficient ng BC modules at ang natitirang hot-spot resistance ay epektibong nakakabawas sa pangmatagalang pagkawala ng operasyon at pagpapanatili. Naghahatid sila ng mas mataas na full-lifecycle power generation returns kaysa sa murang mga conventional modules, na nagbibigay-katwiran sa mga premium na pagbabayad ng customer para sa teknikal na halaga.
Bago ang 2026, itinuring ng mga mamimili, distributor, at EPC sa ibang bansa ang mababang presyo bilang ang tanging mapagpasyang salik para sa pagkuha. Gayunpaman, sa pagpasok ng ikalawang kalahati ng 2026, na may standardisasyon ng industriya at pag-upgrade sa merkado, ang mga desisyon sa pagkuha ng end-user ay sumailalim sa mga pangunahing pagbabago. Ang katatagan ng paghahatid, pagtutugma ng produkto na nakabatay sa sitwasyon, at sertipikasyon ng warranty at pagsunod ay naging tatlong pangunahing timbang sa pagkuha. Ang mga order na umaasa lamang sa mababang presyo ay patuloy na bumababa, habang ang komprehensibong lakas ng produkto at serbisyo ay tumutukoy sa pangunahing pagiging mapagkumpitensya.
Sa gitna ng reshuffling ng kapasidad ng industriya, teknolohikal na pag-ulit, at madalas na pagbabagu-bago ng patakaran, hindi na hinahabol ng mga mamimili sa ibang bansa ang matinding mababang presyo. Sa halip, inuuna nila ang katatagan ng pagpapatupad ng proyekto. Ang mga supplier na may mababang halaga na may madalas na pagkaantala sa paghahatid at hindi pare-pareho ang kalidad ng batch ay kadalasang nagdudulot ng mga paglabag sa kontrata ng EPC at mga reklamo ng customer, na nagreresulta sa mga nakatagong pagkalugi na lampas sa mga pagkakaiba sa presyo ng pagbili.
Sa desentralisadong mature na kapasidad, sapat na imbentaryo, at nakokontrol na mga lead time, sinusuportahan ng mga module ng TOPCon ang malalaking-batch na stocking at mabilis na paglilipat ng imbentaryo, na pinapaliit ang mga panganib sa pagkaantala ng supply chain. Sinusuportahan ng Ocean Solar ang mga distributor sa ibang bansa na may mature na mass production lines at standardized quality control system, na nagbibigay ng stable na bulk delivery at pare-parehong batch na kalidad para sa N-type na TOPCon modules, na may flexible na pangmatagalang price locking at phased shipment solutions.
Ang kasalukuyang kapasidad ng BC ay lubos na puro, na karamihan sa mga linya ng produksyon ay nasa ramp-up na yugto pa rin, na humahantong sa mga maliliit na pagbabago sa ani at output. Dapat na mahigpit na i-verify ng mga distributor na kumukuha ng BC modules ang mass production capacity ng mga manufacturer at batch stability para maiwasan ang mga pagkaantala sa paghahatid at mga depekto sa kalidad.
Ang merkado ng PV sa ibang bansa ay pumasok sa isang refined segmented competition era, kung saan nawawalan ng competitive edge ang generic na low-price modules. Ang mga de-kalidad na distributor ay nagbago mula sa mga simpleng nagbebenta ng produkto patungo sa mga propesyonal na nagbibigay ng solusyon. Ang tumpak na pagtutugma ng mga module ng TOPCon, BC, bifacial, o monofacial ayon sa mga lokal na kondisyon ng klima, kapaligiran sa rooftop, at mga uri ng proyekto ang susi sa pagpapalawak ng mga agwat sa kita. Sinusuportahan ng Ocean Solar ang iba't ibang mga pandaigdigang sitwasyon sa pamamagitan ng pagbibigay ng pinagsama-samang module, inverter, at mga solusyon sa pag-iimbak ng enerhiya , na sumasaklaw sa standalone na pagkuha ng bahagi at buong hinihingi ng EPC system package.
Ang paghihigpit ng mga pandaigdigang patakaran sa pag-import at mga regulasyon sa carbon ng EU ay nagtaas ng mga mahigpit na kinakailangan para sa pagsunod sa produkto ng PV at kredibilidad ng warranty. Ang mga low-cost small-brand modules ay karaniwang dumaranas ng hindi kumpletong certifications, unqualified carbon footprints, false warranty claims, at hindi sapat na after-sales support, na humahantong sa customs detention at mga panganib sa pagkabigo ng proyekto sa mga pormal na proyekto sa ibang bansa.
Ang mga pag-export sa mga pangunahing merkado kabilang ang Europa, Gitnang Silangan, at Timog Silangang Asya ay nangangailangan ng kumpletong TÜV at IEC certificate, mga kwalipikadong ulat ng carbon footprint, at mga pormal na linear power warranty na kasunduan. Ang pagkawala ng anumang kwalipikasyon ay magreresulta sa pagkabigo sa customs clearance at pagtanggap ng proyekto.
Sinusuportahan ng mga premium na BC module ang hanggang 30-taon na linear power warranty, habang ang mga karaniwang TOPCon module ay nagbibigay ng 25-taong garantisadong pagganap. Kung ikukumpara sa mga short-warranty na low-cost module mula sa maliliit na pabrika, ang mga long-lifecycle warranty system ay naghahatid ng matatag na pangmatagalang pagbabalik ng power generation para sa mga end client, na makabuluhang nagpapahusay sa kakayahan ng premium ng produkto at mga rate ng muling pagbili ng customer.
Sa pagharap sa tatlong pangunahing pagbabagong pang-industriya, ang mga solar distributor sa ibang bansa ay dapat na talikuran ang mga tradisyunal na mababang presyo na mataas na volume na mga diskarte, umangkop sa bagong landscape ng kumpetisyon na nakabatay sa halaga, at i-optimize ang layout ng produkto, mga taktika sa pagkuha, at mga paraan ng pagpapatakbo ng merkado upang mapanatili ang napapanatiling kakayahang kumita sa bagong ikot ng industriya.
Bumuo ng dual-product operation system: magpatibay ng cost-effective na TOPCon modules para sa malakihang utility projects at low-end market volume sales, at mag-deploy ng high-efficiency, high-yield BC modules para makuha ang high-margin residential at premium distributed projects. Maaaring makamit ng mga distributor ang one-stop high-and-low-end na saklaw ng produkto sa pamamagitan ng dalawahang N-type na linya ng produkto ng Ocean Solar, na binabawasan ang mga gastos sa docking ng multi-supplier at pagpapayaman ng mga kakayahan sa serbisyo ng proyekto.
Laban sa backdrop ng mataas na pagkasumpungin ng presyo sa Q4 2026 at katamtamang pagsasaayos ng merkado sa H1 2027, dapat iwanan ng mga distributor ang blind bottom-hunting mentality. Magpatibay ng pangmatagalang pagla-lock ng presyo at mga diskarte sa pag-iimbak ng stocking upang ma-secure ang matatag na mataas na kalidad na supply sa mga makatwirang gastos, mabisang pag-iwas sa mga panganib sa panandaliang pagbabagu-bago ng presyo at pagprotekta sa mga margin ng tubo ng imbentaryo.
Pag-iba-ibahin ang pagiging mapagkumpitensya sa merkado sa pamamagitan ng pagpiling batay sa propesyonal na senaryo, ganap na garantiya sa pagsunod, at maaasahang serbisyo ng warranty pagkatapos ng benta, na pinapalitan ang simpleng kumpetisyon sa mababang presyo ng komprehensibong halaga ng solusyon. Higit pa sa mga standalone na PV module, ang Ang Ocean Solar All-in-One ESS Energy Storage System ay perpektong umaangkop sa mga off-grid residential at maliliit na proyektong pangkomersiyo sa ibang bansa, na tumutulong sa mga distributor na palawigin ang mga chain ng produkto, pataasin ang halaga ng output ng bawat customer, at palakasin ang kabuuang mga margin ng kita.
2026–2027 opisyal na nagtatapos sa barbaric na low-price expansion stage ng pandaigdigang photovoltaic na industriya, na kumukumpleto ng komprehensibong pagbabago mula sa 'mga digmaan sa presyo' patungo sa 'mga digmaang halaga'. Muling naayos ang mga siklo ng presyo, na-finalize na mga teknolohikal na pattern, at na-upgrade na mga pamantayan sa pagkuha ng B2B ay muling hinubog ang buong ecosystem ng kompetisyon sa PV sa ibang bansa.
Para sa mga tagapamahagi ng solar sa ibang bansa, ang pagkapit sa mga lumang diskarte sa mababang presyo ay unti-unting aalisin ang pagiging mapagkumpitensya sa merkado. Ang pag-aangkop sa mga pang-industriyang pag-upgrade, pagtutuon sa pagtutugmang teknikal na nakabatay sa sitwasyon, pagtiyak ng katatagan ng supply at ganap na pagsunod, at pagbuo ng iba't ibang halaga ng serbisyo ay naging pangunahing lohika ng pangmatagalang kumikitang operasyon.
Sa hinaharap na pandaigdigang merkado ng PV, ang mababang presyo ay hindi na magiging pangunahing bentahe — kalidad ng produkto, teknolohikal na pagganap, propesyonal na serbisyo, at ganap na pagsunod sa patakaran ang mangingibabaw sa pangmatagalang kompetisyon sa industriya. Bilang isang propesyonal na manufacturer na malalim na nakikibahagi sa mga pandaigdigang pag-export ng B2B PV, ipagpapatuloy ng Ocean Solar ang pag-uulit ng mga high-performance na N-type na TOPCon at 0BB BC modules, pati na rin ang pinagsama-samang mga solusyon sa pag-iimbak ng enerhiya ng solar, na nagbibigay sa mga pandaigdigang distributor ng stable, compliant, high-premium na suporta sa produkto at pagpapalakas ng pangmatagalang win-win development sa 2027 value-oriented solar industry.
