


 简体中文

Aufrufe: 124 Autor: Site-Editor Veröffentlichungszeit: 14.08.2026 Herkunft: Website
Seit der ersten Hälfte des Jahres 2026 kam es auf dem globalen Photovoltaik (PV)-Markt zu einer disruptiven Preisverschiebung. Die seit zwei Jahren andauernde Abwärtsspirale bei den PV-Modulen ist vollständig beendet und durch einen rasanten branchenweiten Preisanstieg ersetzt worden. Laut maßgeblichen Datenagenturen der PV-Branche, darunter Infolink und SMM (Shanghai Nonferrous Metals Network), ist der Preis für gängige inländische N-Typ-TOPCon-PV-Module von März bis August 2026 um 15–20 % gestiegen, während für Hochleistungs- und Hocheffizienzmodule ein Preisanstieg von über 50 % zu verzeichnen war. Die Preise für N-Typ-Solarzellen sind in zwei aufeinanderfolgenden Wochen stark gestiegen, wobei die Durchschnittspreise der Modelle 183N, 210RN und 210N 0,29 Yen/W, 0,28 Yen/W bzw. 0,285 Yen/W erreichen, mit einer einwöchigen Wachstumsrate von über 7 %, was den höchsten monatlichen Anstiegsrekord in den letzten 18 Monaten darstellt. Diese Preiserhöhungsrunde ist keine kurzfristige Marktspekulation, sondern das Ergebnis der tiefgreifenden Resonanz mehrerer Faktoren, darunter Rohstoffkosten, politische Anpassungen, Angebots- und Nachfragebeziehungen, Änderungen der Industriekapazität und internationaler Handel. Es hat die industrielle Logik der Beschaffung von PV-Terminals, der Kraftwerksinvestitionen und der Lagerbestandsvorbereitung der Händler völlig neu gestaltet. Dieser Artikel analysiert eingehend die zugrunde liegenden Hauptursachen für den aktuellen Preisanstieg bei Solarmodulen, bietet praktische Bewältigungslösungen für private Nutzer, gewerbliche und industrielle Kraftwerksinvestoren, PV-Verteiler und -Investoren und prognostiziert die kurz-, mittel- und langfristigen Preistrends auf der Grundlage industrieller Kapazitätsdaten, politischer Orientierung und Marktnachfrage und liefert professionelle, authentische und referenzielle Entscheidungsgrundlagen für alle PV-Praktiker, Investoren und Endverbraucher.
Die aktuelle Preiserhöhungsrunde für PV-Module zeichnet sich durch Vollständigkeit, Nachhaltigkeit und strukturelle Differenzierung aus und unterscheidet sich von den geringfügigen Preisschwankungen, die durch kurzfristige Angebots- und Nachfrageungleichgewichte in den Vorjahren verursacht wurden. Angetrieben durch mehrere Faktoren und nicht durch eine einzige Ursache, bildet es einen geschlossenen Kreislauf für Preiserhöhungen, der durch steigende vorgelagerte starre Kosten, Produktionskapazitätsabbau, inländische politische Anpassungen, internationale Handelshemmnisse und eine wieder anziehende Marktnachfrage überlagert wird.
Rohstoffe machen mehr als 70 % der Produktionskosten von Solarmodulen aus. Im Jahr 2026 hat der kollektive Preisanstieg von Edelmetallen, Metallhauptmaterialien und Siliziummaterialketten das Niedrigkosten-Ergebnis der Branche durchbrochen und dient als zentraler Grundanreiz für den aktuellen Preisanstieg.
Silberpaste ist ein zentrales Verbrauchsmaterial für die Herstellung von Solarzellenelektroden. Sie macht 15–20 % der Produktionskosten von N-Typ-Zellen aus und wirkt sich als Schlüsselvariable auf die Zellkosten aus. Seit 2026 sind die weltweiten Spotsilberpreise weiter gestiegen. In Verbindung mit der Popularisierung der N-Typ-Technologie in der PV-Branche und dem langsamer als erwarteten Fortschritt bei der Optimierung des Silberpastenverbrauchs sind die gesamten Silberverbrauchskosten der Branche erheblich gestiegen. Nach Berechnungen von Branchenanalysten von China Economic Net und OFweek Solar PV Network hat allein der Anstieg der Silberpreise die Produktionskosten pro Watt von PV-Modulen um 0,15 bis 0,2 Yen erhöht, was mehr als 40 % des gesamten Modulpreisanstiegs ausmacht. Im Vergleich zu P-Typ-Zellen erfordern gängige N-Typ-Hocheffizienzzellen wie TOPCon und HJT eine höhere Reinheit und Dosierung der Silberpaste. Daher ist der Kostenanstieg bei hocheffizienten Modulen weitaus höher als bei gewöhnlichen Modulen, was der Hauptgrund für den verdoppelten Preisanstieg bei Hochleistungs-Solarmodulen ist.
Der anhaltende Preiskampf in der PV-Industrie von 2024 bis 2025 zwang eine große Anzahl kleiner und mittlerer Unternehmen für Siliziummaterialien, die Produktion aufgrund von Verlusten einzustellen, was zu einem Rückgang der effektiven Upstream-Kapazität für Siliziummaterial im Jahr 2026 führte. Im zweiten Quartal 2026 erholte sich die weltweite Nachfrage nach PV-Installationen konzentriert, die Downstream-Betriebsrate stieg weiter an und die Nachfrage nach Siliziummaterial erholte sich rasch. Der Erholungszyklus der Upstream-Kapazität ist jedoch relativ lang, was zu einem periodischen Missverhältnis zwischen Angebot und Nachfrage führt. Laut den neuesten August-Daten von Sov PV Network ist die tatsächliche Zirkulationsversorgung zwar knapp, obwohl sich die inländischen Vorräte an Siliziummaterial angesammelt haben. Siliziumwafer-Unternehmen halten ihre Produktion aufrecht und erhöhen absichtlich die Preise, was die allmähliche Aufwärtsübertragung der Kosten bei Zell- und Modulverbindungen vorantreibt und einen branchenweiten Preiserhöhungseffekt erzeugt.
Neben Kernrohstoffen wie Silber und Silizium sind im Jahr 2026 auch die Preise für unterstützende Hilfsmaterialien für PV-Module, darunter Rahmen aus Aluminiumlegierung, verkapselte Kupferbänder und Glasscheiben, synchron gestiegen. Beeinflusst durch globale Rohstoffschwankungen, die Kontrolle des inländischen Energieverbrauchs und steigende Kosten für den Rohstofftransport sind die Gesamtkosten für Hilfsmaterialien um ¥ 0,06 bis ¥ 0,07 pro Watt gestiegen, was den Gesamtpreisanstieg von Solarmodulen weiter verstärkt und den Spielraum für Preissenkungen in der Branche beseitigt.
Die politische Anpassung ist der direkte Auslöser für den raschen Anstieg der Solarmodulpreise im Jahr 2026, mit starker Aktualität und industriellem Einfluss.
In Übereinstimmung mit offiziellen Grundsatzdokumenten des Finanzministeriums und der staatlichen Steuerverwaltung hat China seit dem 1. April 2026 die 9-prozentige Exportsteuerrückerstattung für alle Kategorien von PV-Produkten, einschließlich Module, Zellen und Siliziumwafer, vollständig abgeschafft. Zuvor waren inländische PV-Unternehmen auf Exportsteuerrückerstattungen angewiesen, um Verluste durch Niedrigpreiskonkurrenz abzusichern und Niedrigpreis-Exportvorteile in Überseemärkten aufrechtzuerhalten. Nach der Aufhebung der Steuerrückerstattungspolitik stiegen die Exportkosten der Unternehmen stark an. Um grundlegende Gewinne zu garantieren, haben führende Hersteller, darunter LONGi, Jinko Solar, Trina Solar und JA Solar, gemeinsam ihre Produktangebote erhöht, was direkt den synchronen Anstieg der globalen Solarmodulpreise vorantreibt. Branchenberechnungen zeigen, dass die Abschaffung von Steuerrückerstattungen die Modulexportkosten direkt um 8–10 % erhöht hat und zum entscheidenden Auslöser für den Preissprung im zweiten Quartal wurde.
Vor der Umsetzung der Richtlinie rechneten ausländische Käufer und inländische Exportunternehmen mit Kostensteigerungen und konzentrierten sich auf die Vorabbevorratung und die Beschaffung fester Aufträge. Der kurzfristige konzentrierte Ausbruch der nachgelagerten Nachfrage verbrauchte schnell das Angebot auf dem Spotmarkt, was die Spotknappheit weiter verschärfte, die Preise für Solarmodule kurzfristig in die Höhe trieb und einen doppelten Preiserhöhungseffekt aus „politischer Erwartung + Nachfrageanstieg bei der Installation“ bildete.
Der extreme Preiskampf von 2024 bis 2025 stürzte die gesamte PV-Industriekette in Verluste und legte den Grundstein für die Preiserholung im Jahr 2026.
In den letzten beiden Jahren litt die PV-Branche unter Überkapazitäten und einem starken Niedrigpreiswettbewerb. Eine große Anzahl von Unternehmen lieferte Produkte unter Produktionskosten aus, wobei die branchenweite Verlustquote über 60 % lag. Der Preis für Terminalmodule fiel einmal unter 0,6 Yen/W, weit unter der Gewinn- und Verlustgrenze der Branche. Langfristige Verluste zwangen kleine und mittlere Hersteller dazu, die Produktion einzustellen oder zu reduzieren, wodurch die Gesamtauslastung der Branche auf einem niedrigen Niveau von 60–70 % blieb. Der kontinuierliche Rückgang des effektiven Angebots schuf günstige Angebotsbedingungen für eine Preiserholung und -reparatur im Jahr 2026.
Ab 2026 haben führende PV-Unternehmen nach und nach die volumenorientierte Niedrigpreisstrategie aufgegeben und sind zur Geschäftslogik der technischen Prämie und Gewinnrückgewinnung übergegangen. Branchenführer haben die Initiative ergriffen, das industrielle Preissystem zu stabilisieren, indem sie das Liefervolumen kontrollieren, die Angebote erhöhen und Lieferungen hocheffizienter Kapazitäten priorisieren, wodurch der zweijährige heftige Preiskampf vollständig beendet wird und die Preise für Solarmodule wieder in einen angemessenen Gewinnbereich gebracht werden.
Während das Angebot schrumpft, erholt sich die weltweite Terminalnachfrage weiter und bildet ein bidirektionales Angebot-Nachfrage-Muster, das Preiserhöhungen begünstigt.
Laut Statistiken von People's Daily und Global PV Magazine wird erwartet, dass die weltweit neu installierte PV-Kapazität im Jahr 2026 im Vergleich zum Vorjahr um mehr als 22 % steigen wird. Die Installationsnachfrage ist in Schwellenmärkten wie Europa, Südostasien, dem Nahen Osten und Lateinamerika stark explodiert. Die inländische Förderung auf Kreisebene, kommerzielle und industrielle dezentrale PV-Projekte sowie groß angelegte Basisprojekte werden weiterhin umgesetzt, was zu einer anhaltenden, starren Nachfrage führt. Das stetige Wachstum der Nachfrage gewährleistet eine ausreichende Marktakzeptanz für Preiserhöhungen und verhindert einen Nachfrageeinbruch nach Preiserhöhungen.
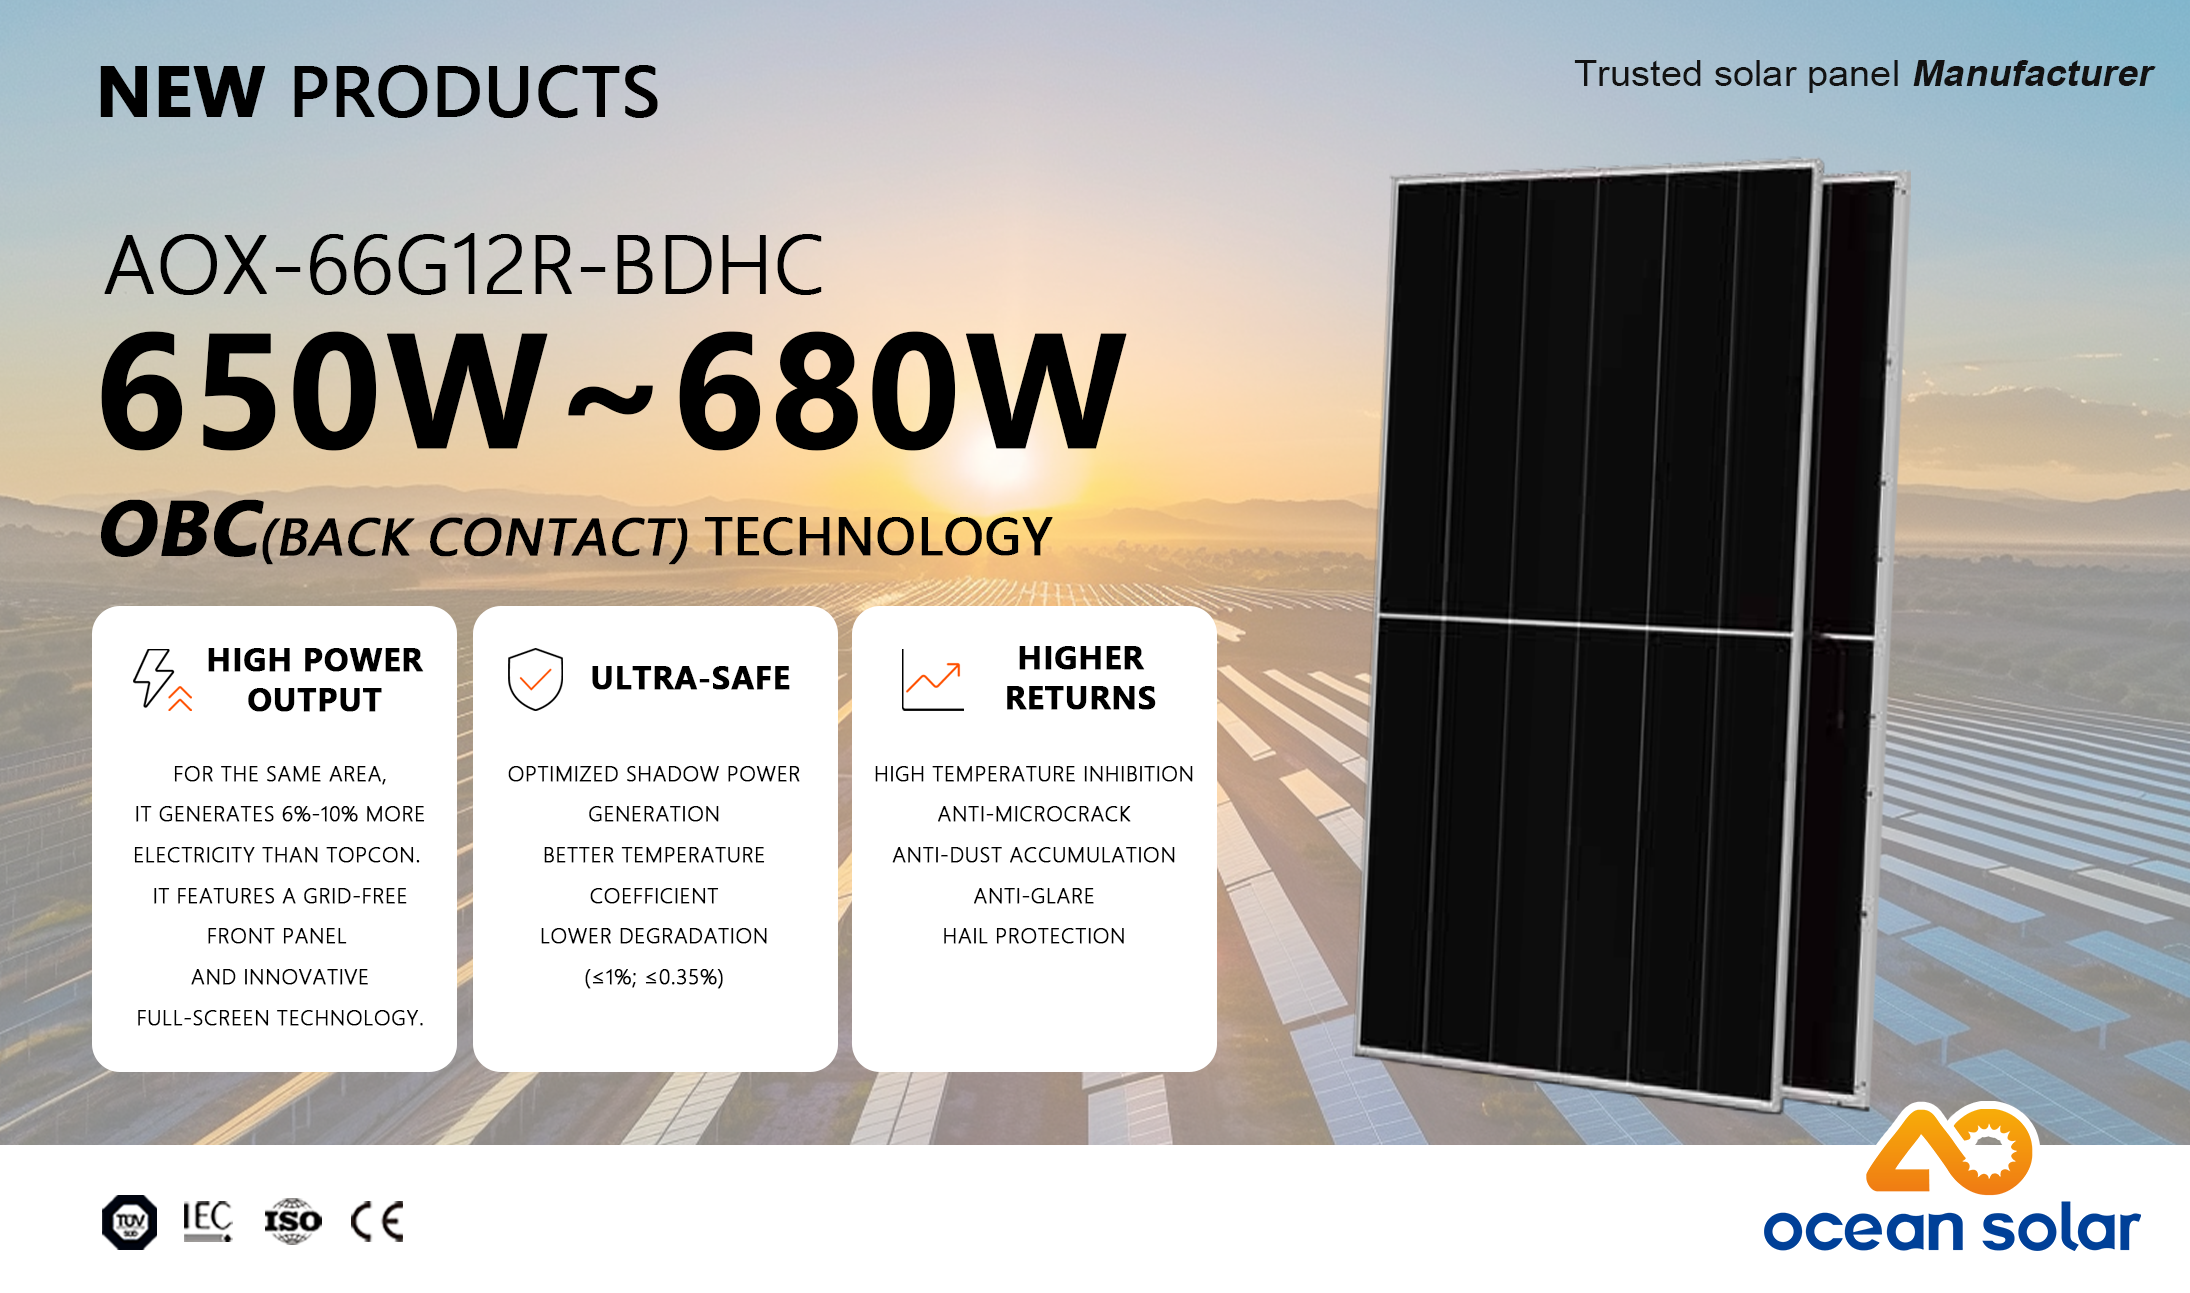
Da PV-Kraftwerke höhere Anforderungen an die Effizienz der Stromerzeugung und den Return on Investment (ROI) stellen, werden ineffiziente P-Typ-Module schrittweise aus dem Verkehr gezogen und hocheffiziente N-Typ-Module wie TOPCon, BC und HJT sind zum Mainstream auf dem Markt geworden. Hocheffiziente Module zeichnen sich durch hohe technische Schwellenwerte und relativ geringe Kapazität aus, mit hoher Marktbekanntheit und inhärenten technischen Prämien. Ihre Preissteigerungsspanne ist viel höher als die herkömmlicher Module und treibt den kontinuierlichen Aufwärtstrend der durchschnittlichen Gesamtmarktpreise voran.
Die kontinuierliche Umsetzung der US-Handelspolitik gemäß Abschnitt 232 im Jahr 2026 hat die Nachfrage nach chinesischen PV-Produkten im Ausland erheblich erhöht. Aus Angst vor eskalierenden Handelshemmnissen und steigenden Importkosten in der Zukunft haben ausländische Käufer aktiv Bestellungen gesperrt und in großen Mengen eingekauft, was die Spannungen zwischen Angebot und Nachfrage im Inland weiter verschärft, den kontinuierlichen Anstieg der Preise für Solarmodule beschleunigt und ein Muster synchroner globaler Preiserhöhungen gebildet hat.
 MONO 620W-650W Vollschwarzes Glas.pdf
MONO 580W-615W Vollschwarzes Glas.pdf
MONO 580W-615W Vollschwarzes Glas.pdf
Angesichts dieser Runde anhaltender und struktureller Preiserhöhungen verfolgen verschiedene PV-Marktteilnehmer völlig unterschiedliche Bewältigungslogiken. Private PV-Eigentümer, gewerbliche und industrielle Kraftwerksinvestoren, PV-Vertreiber, EPC-Unternehmen und Großkraftwerksinvestoren müssen differenzierte Lösungen auf der Grundlage ihrer eigenen Bedürfnisse formulieren, um Kostenverluste durch Preiserhöhungen zu vermeiden und die Entwicklungschancen standardisierter Industriepreise zu nutzen.
Basierend auf dem aktuellen Industrietrend werden die Preise für Solarmodule kurzfristig hoch und volatil bleiben und keinen Raum für starke Rückgänge bieten. Für Haushaltsanwender mit starren Ansprüchen an Eigenstromverbrauch und netzgekoppelte Einnahmen besteht kein Grund für langes Warten. Es wird empfohlen, Installationspläne und Vertragspreise so schnell wie möglich fertigzustellen. Mit dem synchronen Anstieg der Rohstoff-, Arbeits- und Hilfsmaterialkosten in der Zukunft werden die gesamten Installationskosten weiter steigen. Frühzeitige Installationssperren senken die Gesamtinvestitionskosten und ermöglichen es den Nutzern, früher von Stromerzeugungsvorteilen und Förderausschüttungen zu profitieren.
In einem Umfeld steigender Preise ist es nicht ratsam, sich blind für kostengünstige Module mit geringem Wirkungsgrad zu entscheiden. Obwohl hocheffiziente N-Typ-Module einen höheren Stückpreis haben, zeichnen sie sich durch eine um 10–15 % höhere Effizienz bei der Stromerzeugung, eine geringere Dämpfungsrate und eine längere Lebensdauer aus. Die Gesamtstromerzeugung über den 25-jährigen Lebenszyklus ist weitaus höher als bei herkömmlichen Modulen und führt zu einem höheren Gesamt-ROI. Bei Installationen in Privathaushalten wird empfohlen, TOPCon-Module der ersten Klasse zu bevorzugen, um steigende Stückkosten durch eine Verbesserung der Stromerzeugungseffizienz auszugleichen.
Vermeiden Sie blinde Überkapazitätskonfigurationen. Passen Sie die Installationskapazität genau an den durchschnittlichen täglichen Stromverbrauch des Haushalts, die Dachfläche und die örtlichen Lichtverhältnisse an, um unnötige Ausrüstungsinvestitionen zu reduzieren. Setzen Sie in der Zwischenzeit hochwertige unterstützende Geräte wie Wechselrichter und Halterungen ein, um die Stabilität des Gesamtsystems zu verbessern, spätere Wartungs- und Austauschkosten zu reduzieren und optimale Gesamtkosten zu erzielen.
Gewerbliche und industrielle Kraftwerke zeichnen sich durch große Installationsmaßstäbe und eine hohe Kostensensibilität aus. Angesichts des anhaltenden Preiserhöhungstrends können Unternehmen langfristige Rahmenvereinbarungen mit führenden Lieferanten abschließen, um Großbestellungen und schrittweise Tiefstpreise zu sichern und so Lieferpreise und Warenquellen für drei bis sechs Monate zu sichern, um Überschreitungen des Investitionsbudgets durch kurzfristige kontinuierliche Preiserhöhungen zu verhindern. Aufgrund der aktuell stabilen industriellen Versorgung ist eine langfristige Auftragsbindung äußerst kosteneffektiv.
Für große gewerbliche und industrielle PV-Projekte sowie parkverteilte PV-Projekte sollten Sie ein phasenweises Bau- und Umsetzungsmodell anwenden. Priorisieren Sie den Bau von Projekten mit starrer Nachfrage, verschieben Sie nicht dringende Projekte und führen Sie Kapazitätserweiterungen durch, nachdem sich die Marktpreise stabilisiert haben, um kurzfristigen Kostendruck und langfristige Investitionsrenditen auszugleichen.
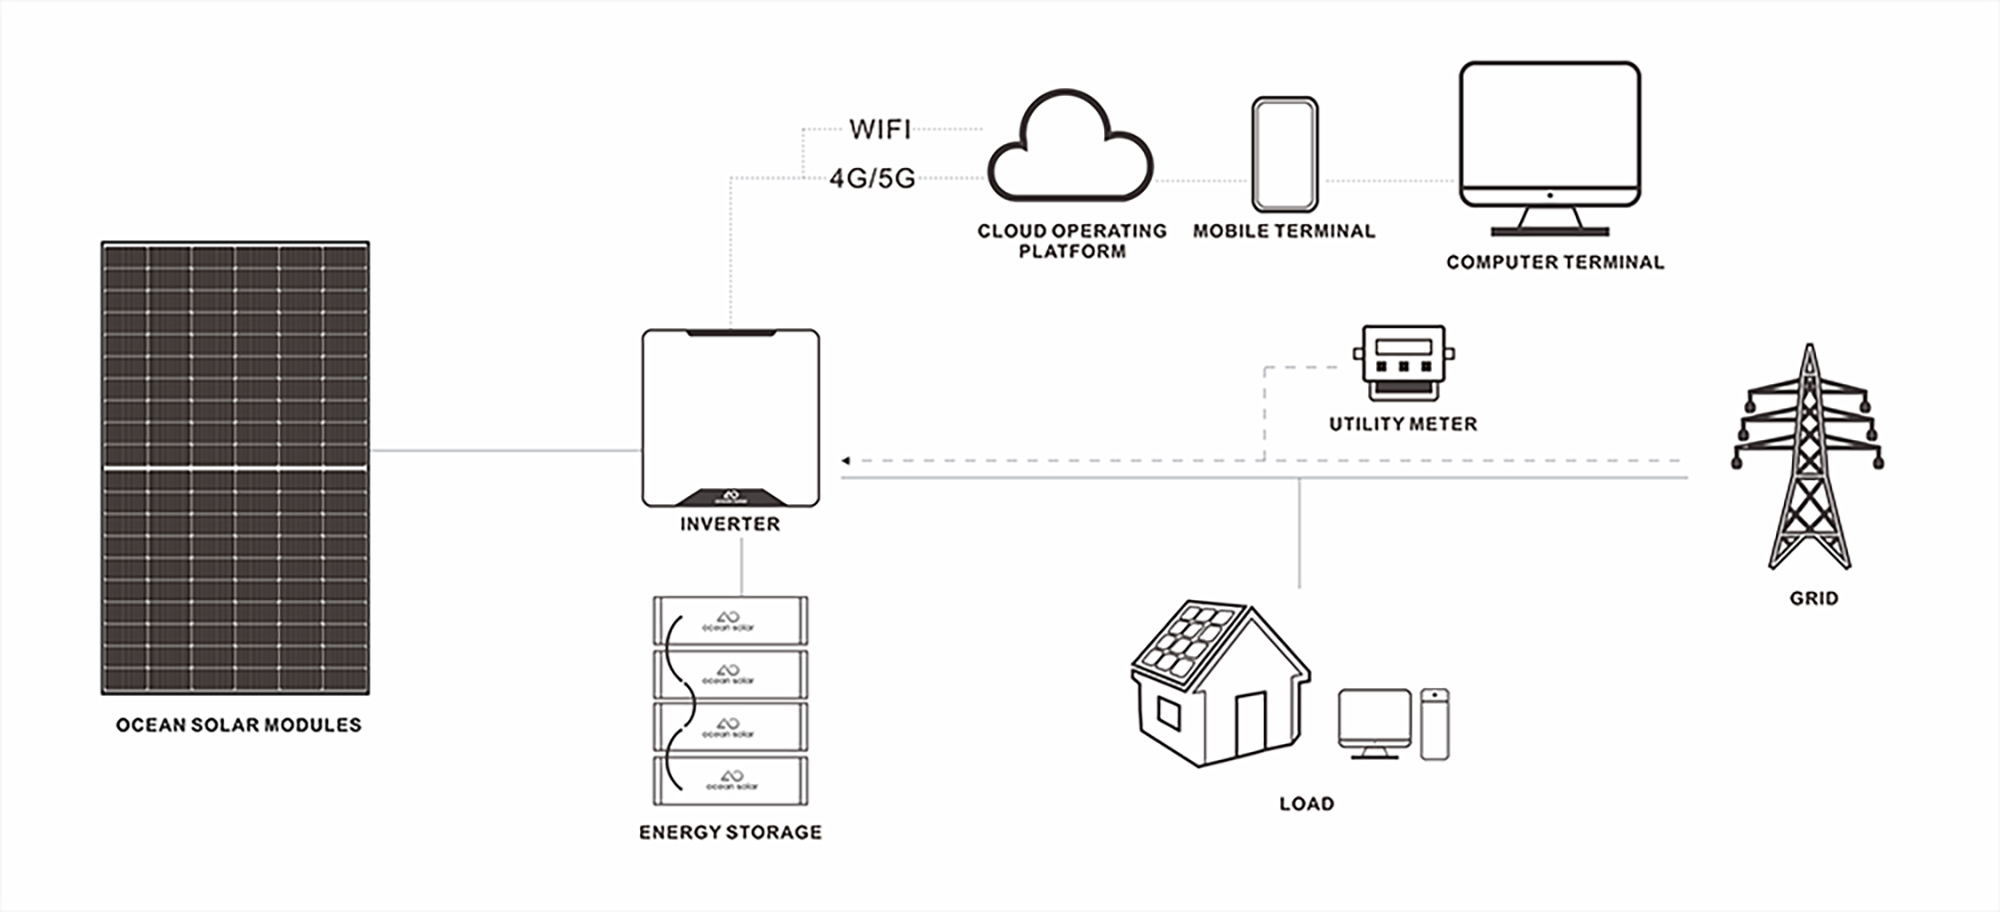
Die Anfangsinvestitionen von Kraftwerken sind aufgrund der steigenden Preise für Solarmodule gestiegen. Durch die Ausstattung kleinerer Energiespeichersysteme und die Einführung von Peak-Valley-Arbitrage-Modi können die Eigenverbrauchsquote und die Einnahmequellen kommerzieller und industrieller Kraftwerke verbessert werden. Die Art der Selbstnutzung von Photovoltaikstrom am Tag, die Entladung des Energiespeichers in der Nacht und der Stromverkauf während der Strompreisspitzenzeiten gleicht die Kosten der Gerätepreissteigerung aus und verkürzt die Amortisationszeit der Investition.
Da der Markt einen Aufwärtstrend bei den Preisen aufweist, müssen die Händler keine großen Lagerbestände anlegen, um eine Kapitalbeanspruchung zu vermeiden, und sie benötigen auch keinen Lagerbestand, der zu Auftragsverlusten führen kann. Halten Sie entsprechend dem monatlichen Verkaufsvolumen einen moderaten Lagerbestand an Mainstream-Hocheffizienzmodulen und konventionellem Zubehör aufrecht, gleichen Sie Lagerkosten und Lieferstabilität aus und vermeiden Sie Betriebsrisiken durch starke Preisschwankungen.
Lassen Sie veraltete P-Typ-Module mit geringem Wirkungsgrad und geringer Marge schrittweise auslaufen und fördern Sie energisch Hochleistungs-N-Typ-Produkte wie TOPCon- und BC-Module. Trotz höherer Beschaffungspreise zeichnen sich diese Produkte durch einen großen Premium-Raum, eine hohe Terminalerkennung und niedrige After-Sales-Fehlerraten aus, was den Gewinn einzelner Produkte effektiv steigern und sich an den aktuellen Qualitätsentwicklungstrend der Branche anpassen kann.
Während des Preiserhöhungszyklus müssen EPC-Auftragnehmer die zusätzlichen Kosten einschließlich Arbeitskosten, Transport, Hilfsmaterialien sowie Betrieb und Wartung streng kontrollieren, Bauprozesse optimieren und die Baueffizienz verbessern. Kompensieren Sie den durch Ausrüstungspreiserhöhungen verursachten Gewinnrückgang durch ein verfeinertes Management, um die Gesamtrentabilität von Projekten sicherzustellen.
Investoren von zentralisierten PV-Großprojekten und neuen Energiekraftwerken sollten die traditionelle Niedrigpreis-Wettbewerbsmentalität aufgeben, sich auf die langfristige industrielle Entwicklung konzentrieren und technisch ausgereifte, stabile und dämpfungsarme Hocheffizienzmodule priorisieren, um stabile Stromerzeugungsrenditen für 25 Jahre zu garantieren. Gestalten Sie in der Zwischenzeit qualitativ hochwertige Auslandsmärkte und inländische Projekte zur Unterstützung neuer Energien im Einklang mit der politischen Ausrichtung, um Preisschwankungsrisiken in einem Binnenmarkt zu vermeiden.
In Kombination mit dem Rhythmus der Upstream-Kapazitätsfreigabe, den Rohstoffpreistrends, der politischen Stabilität, dem globalen Angebot-Nachfrage-Muster und der technischen Iterationsgeschwindigkeit kann der zukünftige Preistrend für PV-Module in kurz-, mittel- und langfristige Phasen unterteilt werden. Alle Trendvorhersagen basieren auf maßgeblichen Daten von Sov PV, TrendForce und Infolink und zeichnen sich durch Authentizität, Objektivität und hohen Referenzwert aus.
In der zweiten Hälfte des Jahres 2026 wird sich der Preis für Mainstream-TOPCon-Module vom Typ N bei 0,8–0,85 Yen/W stabilisieren, und für Hochleistungsmodule wird er bei 0,85–0,9 Yen/W bleiben, was einen Trend zu „leichten Schwankungen und einem nach oben gerichteten Schwerpunkt“ ohne starken Rückgang wie in den Vorjahren zeigt. Die Preise für Zellen und Siliziumwafer werden sich neben den Modulen stabilisieren, und die gesamte Industriekette wird in eine Phase der günstigen Gewinnreparatur eintreten.
Kurzfristig werden vier Kernfaktoren, darunter hohe und volatile Silberpreise, unumkehrbare Exportsteuerrückerstattungspolitiken, niedrige industrielle Betriebsraten und eine starke Nachfrage nach Lagerbeständen im Ausland, nicht schnell nachlassen und weiterhin hohe Solarmodulpreise stützen. Mittlerweile sind das dritte und vierte Quartal die Hochsaison für weltweite PV-Installationen, wobei die kontinuierliche Freigabe der Endnachfrage den Preistiefpunkt weiter festigt und das Risiko eines starken Preisrückgangs eliminiert.
Im ersten Halbjahr 2027 wird sich das angespannte Marktangebot-Nachfrage-Muster mit der schrittweisen Freigabe neuer Upstream-Siliziummaterialkapazitäten und der stetigen Erholung der industriellen Betriebsraten allmählich entspannen. Der allgemeine Preiserhöhungsrhythmus für Solarmodule wird sich verlangsamen und in eine Phase des stabilen Betriebs mit geringfügigen Anpassungen ohne tendenziellen Rückgang eintreten.
Bei ineffizienten P-Typ-Modulen kann es aufgrund von Überkapazitäten und rückständiger Technologie zu leichten Preisrückgängen kommen; Während N-Typ-Hocheffizienzmodule, BC-Module und kundenspezifische Hochleistungsmodule aufgrund der starken Nachfrage und knappen Kapazität feste Preise mit anhaltenden technischen Aufschlägen beibehalten werden. Die Branche wird offiziell in eine neue Ära des „Premium für hohe Qualität und Preissenkung für geringe Effizienz“ eintreten.
Langfristig, nach der zweiten Hälfte des Jahres 2027, werden neue Kapazitäten in der gesamten globalen PV-Industriekette intensiv in Betrieb genommen, das Gleichgewicht zwischen Angebot und Nachfrage der Branche wird wiederhergestellt und die Preise für Solarmodule werden schrittweise rational korrigiert, wodurch die aktuelle Runde der Preisreparaturrallye beendet wird.
Es ist hervorzuheben, dass es sich bei dem künftigen Preisverfall eher um eine rationale Regression als um eine Rückkehr in die extrem verlustarme Preisspanne von 2025 handelt. Nach dieser Runde der industriellen Kapazitätsbereinigung und Gewinnreparatur hat sich die PV-Industrie von der bösartigen Preisinvolution verabschiedet und ist in eine Phase der qualitativ hochwertigen Entwicklung eingetreten. Die gesamte Industriekette wird eine angemessene Gewinnspanne bei stabileren und gesünderen Preisschwankungen aufrechterhalten.
Die schrittweise Kommerzialisierung von PV-Technologien der neuen Generation wie HJT und Perowskit wird regelmäßige Preisanpassungen mit sich bringen. Hocheffiziente Module mit neuer Technologie werden die Prämien langfristig aufrechterhalten, während Module mit veralteter Technologie schrittweise aus dem Verkehr gezogen werden, was die kontinuierliche Optimierung und Modernisierung des industriellen Preissystems vorantreibt.
Der Preisanstieg bei Solarmodulen im Jahr 2026 ist ein wichtiger Wendepunkt für die PV-Industrie, um sich von der Niedrigpreisinvolution zu verabschieden und sich einer qualitativ hochwertigen, gewinnbringenden und standardisierten Entwicklung zuzuwenden. Es ist ein unvermeidliches Ergebnis der mehrdimensionalen Optimierung von Kosten, Richtlinien, Angebot-Nachfrage-Beziehungen und Industriemustern und nicht kurzfristiger Marktspekulation. Endverbraucher müssen bei Preiserhöhungen nicht in Panik geraten; Die rechtzeitige Fertigstellung starrer Installationen und die Auswahl hocheffizienter Produkte können steigende Kosten wirksam ausgleichen. Industriepraktiker müssen Niedrigpreis-Wettbewerbsstrategien aufgeben und sich auf technologische Modernisierung, Qualitätsverbesserung und Serviceoptimierung konzentrieren, um sich an das neue industrielle Preismuster anzupassen. Langfristig gesehen hat die Solarmodulindustrie die Ära der Ultra-Niedrigpreise vollständig hinter sich gelassen. Der zukünftige Markt wird sich auf Preisstabilität, Qualitätsverbesserung und Effizienzsteigerung konzentrieren, mit kontinuierlicher Optimierung des industriellen Investitionswerts, der Produktqualität und der Endrenditen. Der weltweite neue PV-Energiepfad wird weiterhin langfristige und stabile Entwicklungsdividenden liefern.
