


 简体中文

Visninger: 124 Forfatter: Webstedsredaktør Udgivelsestid: 26-08-2026 Oprindelse: websted
2026 markerer et afgørende vendepunkt for den globale solcelleindustri, der officielt afslutter den toårige æra med brutal overkapacitet og lavpris intern konkurrence. I de seneste år har de fleste oversøiske solcelledistributører og EPC-entreprenører udelukkende fokuseret på prissammenligning og indkøb i lavt volumen, idet de stoler på omkostningsbesparende strategier for at erobre nichemarkeder og sikre marginale overskud.
Inden for anden halvdel af 2026 har en række brancheskiftende ændringer – inklusive den fuldstændige annullering af Kinas soleksportskattefradrag, den officielle implementering af EU's CBAM-kulstoftarif, de kommende US Section 232-takstjusteringer, accelereret teknologisk iteration og optimerede kapacitetsstrukturer – ført til en gennemgribende omstrukturering af det globale konkurrencemarked.
Den forældede forretningsmodel med rent lavprissalg er blevet fuldstændig uholdbar. Lavpris solcellemoduler af lav kvalitet taber konstant markedsandele, og tabsgivende priskrige er ikke længere almindelig praksis i industrien. For PV-distributører, der betjener Europa, Mellemøsten, Sydøstasien og Latinamerika, vil fastholdelse af traditionelle lavprisstrategier uundgåeligt føre til kundetab, kompression af profit og forsyningskæderisici.
Fra 2024 til 2025 led den globale PV-industri af alvorlig overkapacitet, hvilket udløste kontinuerlige prisfald på tværs af hele industrikæden, inklusive polysilicium, siliciumwafers og færdige moduler. Mange producenter sendte produkter under produktionsomkostningerne for at optage markedsandele, hvilket skabte en kortsigtet lavprisbonus for oversøiske købere. I denne periode kunne distributører ganske enkelt drage fordel af lavprisindkøb uden professionel teknisk support eller scenariebaserede løsninger.
I 2026 har resonansen af industripolitiske justeringer og forsyningskædeoptimering fuldstændigt afsluttet uordnet lavpriskonkurrence, hvilket skubber PV-industrien ind i en ny cyklus af stabil prisgenopretning og udvikling af høj kvalitet.
Efter to år med ond priskonkurrence stod mere end 60 % af små og mellemstore kinesiske PV-virksomheder over for driftstab, hvilket tvang massiv ineffektiv og tilbagestående produktionskapacitet til at lukke ned. Dette lettede effektivt industriens langvarige overkapacitetskrise.
I august 2026 underskrev otte førende indenlandske polysiliciumproducenter et initiativ til industriel selvdisciplin, der forpligtede sig til produktionskontrol, prisstabilisering og et fuldstændigt forbud mod tabsgivende forsendelser. Ved at låse polysiliciumpriserne over produktionsomkostningerne eliminerede industrien grundlæggende årsagen til lavprisdumping.
Siden da har priserne på opstrøms polysilicium og siliciumwafer nået bunden og stabiliseret sig. Drevet af oversøiske hasteordrer før tarifering i 4. kvartal 2026 har upstream-priserne oplevet periodiske stigninger, hvilket gradvist har genoprettet modulproducenternes fortjenstmargener. Ekstremt billige lagermoduler er ikke længere tilgængelige på markedet, hvilket fuldstændig afslutter lavpris-, højvolumenprofitmodellen for oversøiske distributører.
To store udenrigshandelspolitikker implementeret i 2026 har fundamentalt omformet Kinas PV-eksportprissystem, hvilket har tvunget industrien til at udfase lavpriskonkurrence og hæve basisomkostningerne for alle oversøiske indkøb.
Fra den 1. april 2026 afskaffede Kina officielt 9 % eksportafgiftsrabat for alle solprodukter, herunder PV-moduler, solceller og siliciumwafers. Tidligere var producenterne stærkt afhængige af skatterabattilskud for at udligne tab fra lavpriseksport og opretholde oversøiske omkostningskonkurrenceevne.
Med den fulde fjernelse af skatterabatter forsvandt industriens sidste lavprisoverskudsbuffer, hvilket direkte øgede de samlede eksportomkostninger med 8 %-10 %. Alle producenter er gået over til omkostningsbaseret prissætning, hvilket fuldstændig har udryddet lavprisdumping. Under dette nye politiklandskab er højeffektive N-type solcellemoduler blevet en obligatorisk standard for stabil oversøisk eksport, ikke længere en valgfri premium-opgradering.
I august 2026 påbegyndte EU's Carbon Border Adjustment Mechanism (CBAM) officielt en formel betalingshåndhævelse, der dækker solcellemoduler og aluminiumsrammer. Traditionelle lavprismoduler har høje kulstofemissioner under produktionen, hvilket resulterer i høje kulstoftariffer, der markant hæver deres samlede landingsomkostninger i Europa.
I modsætning hertil opnår højeffektive højeffektive moduler med lavt kulstofindhold med verificerede lave kulstoffodspor en bedre omfattende omkostningsydelse på EU-markederne. Denne politik har hævet tærsklerne for adgang til det europæiske marked væsentligt, og har fuldstændig udfaset lavkvalitets- og laveffektive moduler fra premium europæiske projekter.
Forud for den nye amerikanske toldpolitik, der træder i kraft den 4. december 2026, har globale oversøiske købere lanceret store forlageraktiviteter. Stigende efterspørgsel efter siliciumwafers og solceller har styrket upstream-råvarepriserne, hvilket har drevet en lille opjustering i FOB-modulpriserne. Det overordnede marked er fortsat fast uden plads til væsentlige prisfald.
Efter afslutningen af det amerikanske toldvindue vil den kortsigtede spekulative lagerefterspørgsel falme, hvilket vil føre til en moderat korrektion i industrikædepriserne i 1. kvartal 2027. Men takket være gennemført ineffektiv kapacitetseliminering og industriens selvdisciplineringsmekanismer vil prissammenbrud i stor skala og ond konkurrence ikke længere forekomme. Markedspriserne vil forblive inden for et rimeligt profitinterval.
For oversøiske distributører er det langt mere strategisk at sikre en stabil levering af høj kvalitet og låse priser i partier end blindt at vente på illusoriske lavprismuligheder.
I tidligere år prioriterede oversøiske distributører kun effekt og priser ved køb af moduler, uden differentieret evaluering for PERC eller konventionelle N-type produkter. Fra 2026 til 2027 er det globale PV-teknologiske landskab fuldt stabiliseret og danner en langsigtet sameksistens af to kerneteknologier af N-typen: TOPCon og Back-Contact (BC).
Disse to tekniske ruter byder på adskilte applikationsscenarier, energiproduktionsgevinster og premium-pladser. Slutkunders indkøbslogik er skiftet fra 'laveste pris først' til 'scenariomatchning og langsigtet ROI-prioritet', hvilket gør teknisk værdi og anvendelighed til de centrale indkøbskriterier.
Efter flere års masseproduktions iteration kan TOPCon-teknologi prale af modne industrielle kæder, stabil forsyningskapacitet og kontrollerbare produktionsomkostninger. Med en høj bifacialitet på 80%-85% tilpasser TOPCon-moduler sig perfekt til åbne højalbedo-scenarier såsom ørkenkraftværker, snefeltsprojekter og store industrielle hustage.
TOPCon vil fortsætte med at besætte over 60 % af de globale PV-forsendelsesandele i 1. halvår 2027, hvilket vil fungere som distributørers kernebaseline-produkt i højvolumen. Skræddersyet til storstilede omkostningseffektive projekter Ocean Solar G12R 620–650W Bifacial TOPCon Solar Panel leverer ensartet udbytte, overlegen bifacial effektforøgelse og standardiserede specifikationer, hvilket gør det til den foretrukne omkostningseffektive løsning til oversøiske industri- og forsyningsskala solenergiprojekter.
BC back-contact-teknologi eliminerer al front-side metalgitter skygge, med en lavere temperaturkoefficient, fremragende hot-spot modstand og førsteklasses helt sort æstetik. Det passer præcist til avancerede distribuerede scenarier, herunder europæiske hustage, mellemøstlige hustage med høj temperatur, skyggefulde bytage og BIPV-projekter.
Selvom BC-moduler i øjeblikket bærer en præmie på $0,02-$0,04/W, leverer de højere langsigtet strømproduktionsudbytte og længere garanticyklusser. Slutkunder udviser stærk vilje til at betale for tekniske opgraderinger, hvilket gør BC-produkter til distributørers kerneopgraderingsmulighed med høj fortjeneste.
2026 markerer udbrudsåret for BC-kapacitetsudvidelse. Førende producenter fortsætter med at renovere forældede produktionslinjer til BC-kompatible faciliteter, med massiv ny kapacitet, der skal frigives i 2027. Den udbredte anvendelse af sølvfri teknologi med nul-skinne (0BB) vil yderligere reducere BC-produktionsomkostningerne, og gradvist indsnævre premium-gabet mellem BC- og TOPCon-moduler.
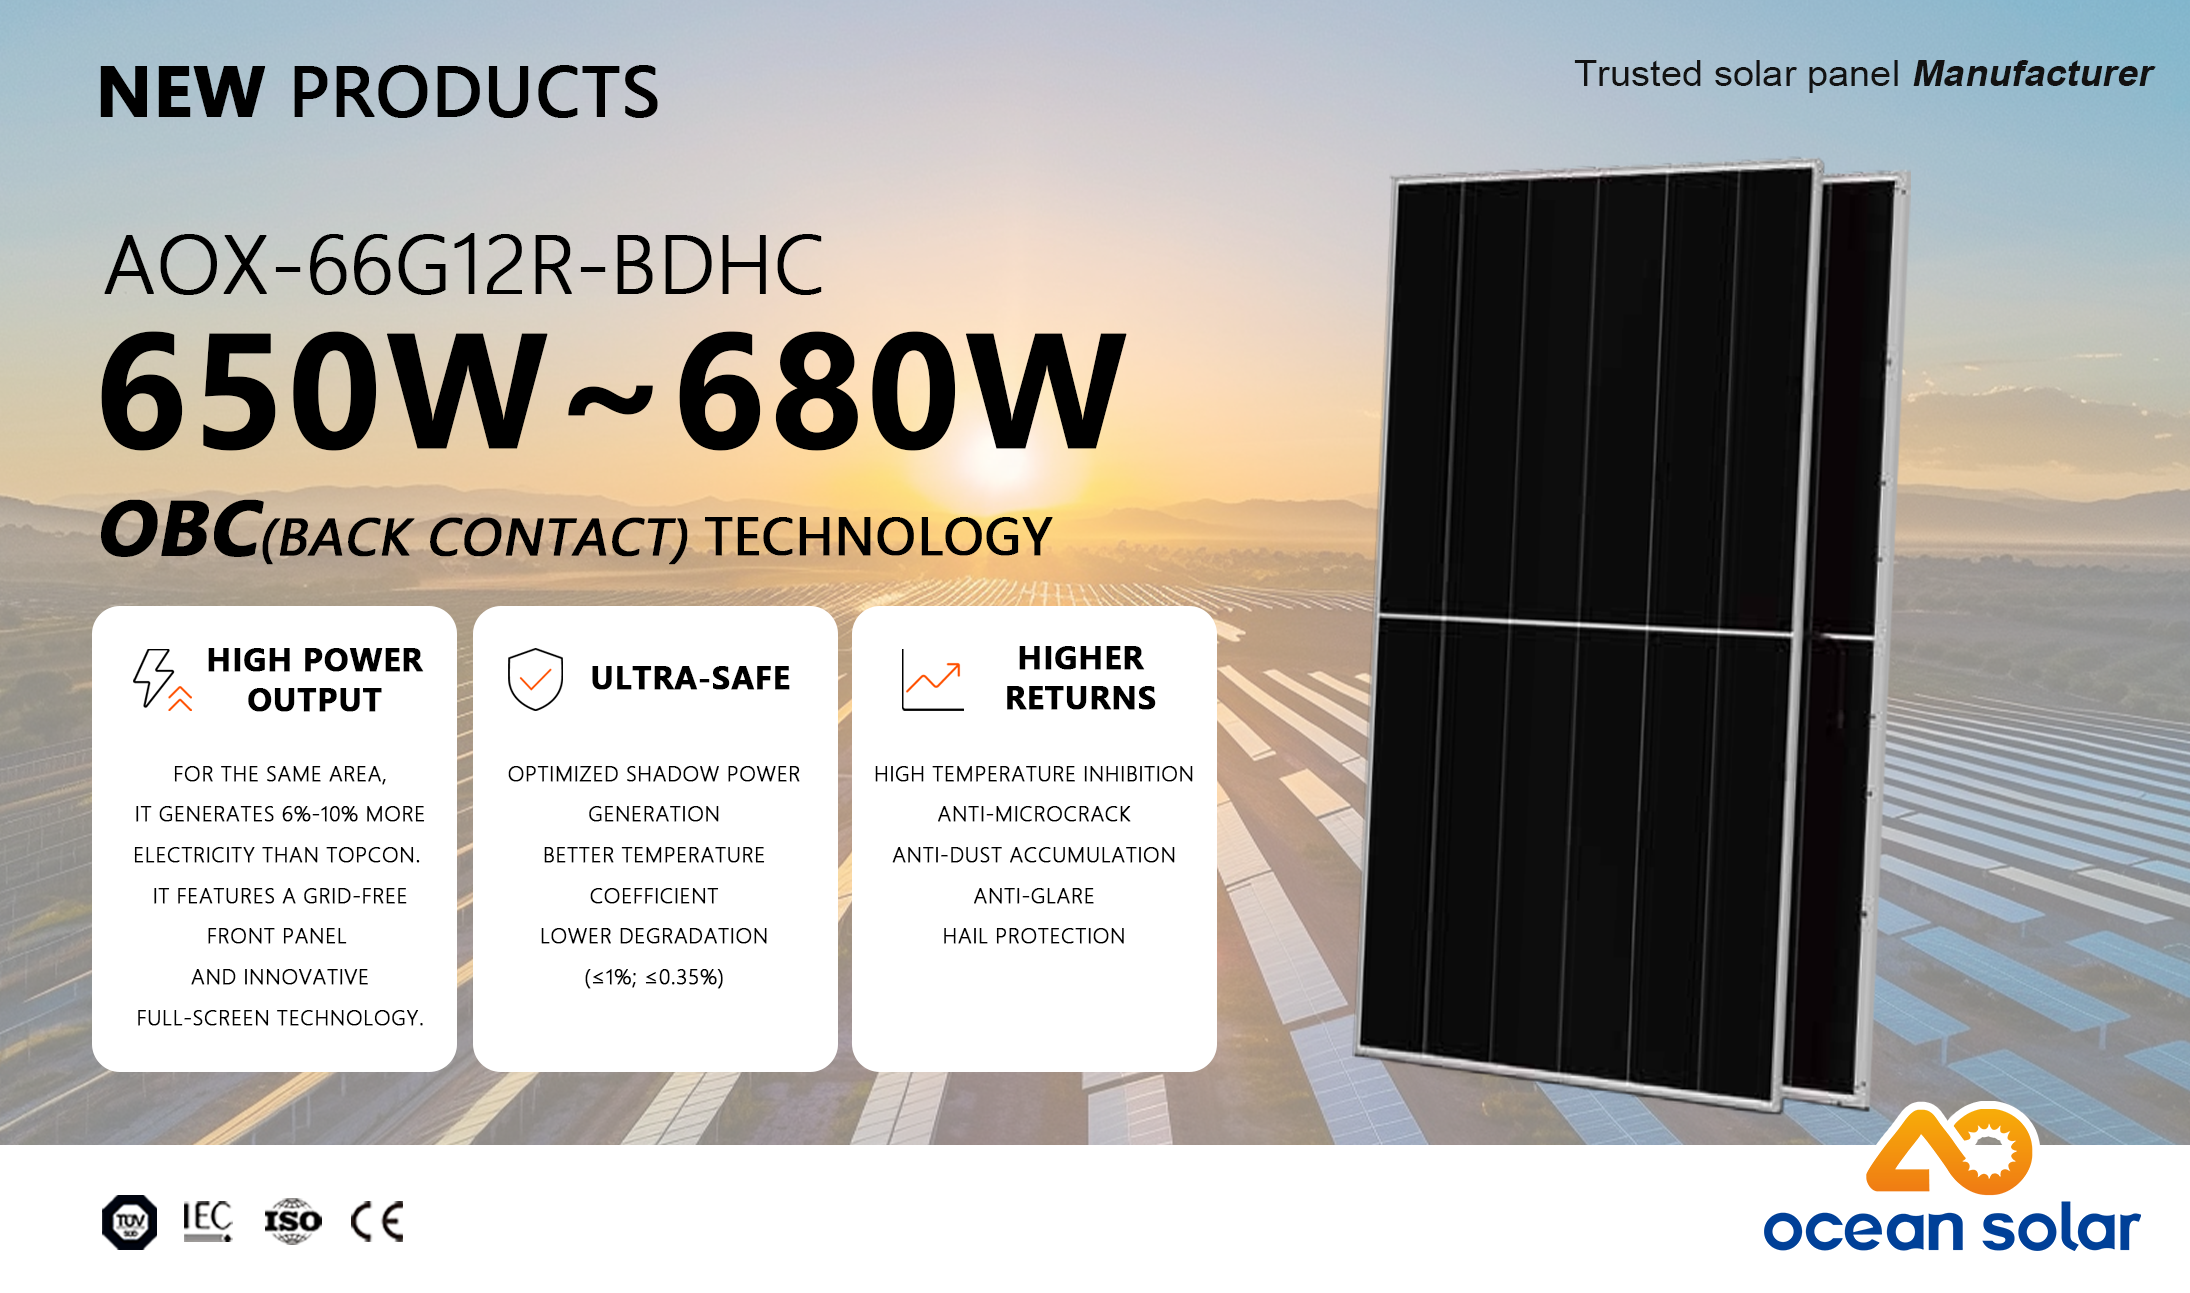
Udnyttelse af banebrydende teknologisk iteration, den Ocean Solar New 0BB BC Back-Contact Solar Panel vedtager opgraderet håndværk. Dens nul-samleskinnestruktur reducerer strømdæmpning ved høje temperaturer og forbedrer energiproduktion ved lavt lys, og tilpasser sig perfekt til markeder med høj temperatur og høj luftfugtighed i Sydøstasien og Mellemøsten.
Industrien har sagt farvel til æraen med dominans af enkeltteknologi. BC-teknologi vil aldrig helt erstatte TOPCon. I stedet vil et stabilt mønster af dobbelt N-type fortsætte: TOPCon fokuserer på højvolumen, omkostningseffektive projekter i forsyningsskala med stabil levering, mens BC sigter mod distribuerede scenarier med høj præmie med overlegen livscyklusstrømproduktionsværdi.
Til uskyggede jordmonterede kraftværker og åbne industrielle tage med høj jordreflektivitet maksimerer TOPCon bifacial-moduler bagsidens energiproduktionsgevinster. Med lavere forudgående omkostninger og mere stabile forsyningskæder forbliver TOPCon det mest omkostningseffektive valg, hvilket eliminerer behovet for unødvendige BC premium-investeringer.
For højtemperaturområder i Sydeuropa, Mellemøsten og Sydøstasien samt skyggefulde byhustage, reducerer BC-modulernes lavere temperaturkoefficient og fremragende hotspot-modstand effektivt langsigtede drifts- og vedligeholdelsestab. De leverer betydeligt højere strømgenereringsafkast i hele livscyklussen end billige konventionelle moduler, hvilket retfærdiggør kundepræmiebetalinger for teknisk værdi.
Før 2026 betragtede oversøiske B2B-købere, distributører og EPC'er lave priser som den eneste afgørende faktor for indkøb. Men ind i anden halvdel af 2026, med industristandardisering og markedsopgradering, har slutbrugerindkøbsbeslutninger undergået grundlæggende ændringer. Leveringsstabilitet, scenariebaseret produktmatchning og garanti- og overholdelsescertificering er blevet de tre centrale indkøbsvægte. Ordrer, der udelukkende er afhængige af lave priser, fortsætter med at falde, mens omfattende produkt- og servicestyrke definerer kernekonkurrenceevnen.
Midt i industriel kapacitetsomlægning, teknologisk iteration og hyppige politiske udsving, jagter oversøiske købere ikke længere ekstremt lave priser. I stedet prioriterer de stabilitet i projektgennemførelsen. Lavprisleverandører med hyppige leveringsforsinkelser og inkonsekvent batchkvalitet forårsager ofte EPC-kontraktbrud og kundeklager, hvilket resulterer i skjulte tab, der langt overstiger prisforskelle i indkøb.
Med decentraliseret moden kapacitet, tilstrækkelig lagerbeholdning og kontrollerbare gennemløbstider understøtter TOPCon-moduler store batch-oplag og hurtig lageromsætning, hvilket minimerer risici for afbrydelse af forsyningskæden. Ocean Solar understøtter oversøiske distributører med modne masseproduktionslinjer og standardiserede kvalitetskontrolsystemer, hvilket giver stabil bulklevering og ensartet batchkvalitet for N-type TOPCon-moduler med fleksibel langsigtet prislåsning og trinvise forsendelsesløsninger.
Den nuværende BC-kapacitet er meget koncentreret, med de fleste produktionslinjer stadig i opstartsfasen, hvilket fører til mindre udsving i udbytte og output. Distributører, der køber BC-moduler, skal nøje verificere producenternes masseproduktionskapacitet og batchstabilitet for at undgå leveringsforsinkelser og kvalitetsfejl.
Det oversøiske PV-marked er gået ind i en raffineret segmenteret konkurrenceæra, hvor generiske lavprismoduler mister konkurrencefordel. Forhandlere af høj kvalitet har forvandlet sig fra simple produktsælgere til professionelle løsningsudbydere. Nøjagtig matchning af TOPCon, BC, bifacial eller monofaciale moduler i henhold til lokale klimaforhold, tagmiljøer og projekttyper er nøglen til at udvide fortjenestegabet. Ocean Solar understøtter diversificerede globale scenarier ved at levere integrerede modul-, inverter- og energilagringsløsninger , der dækker enkeltstående komponentindkøb og fuld EPC-systempakkekrav.
Stramning af globale importpolitikker og EU's kulstofregler har rejst strenge krav til PV-produkters overholdelse og garantitroværdighed. Lavprismoduler af små mærker lider almindeligvis af ufuldstændige certificeringer, ukvalificerede CO2-fodspor, falske garantikrav og utilstrækkelig eftersalgssupport, hvilket fører til toldtilbageholdelse og risici for projektfejl i formelle oversøiske projekter.
Eksport til almindelige markeder, herunder Europa, Mellemøsten og Sydøstasien, kræver komplette TÜV- og IEC-certifikater, kvalificerede CO2-fodaftryksrapporter og formelle lineære strømgarantiaftaler. Manglende kvalifikationer vil resultere i mislykket toldbehandling og projektaccept.
Premium BC-moduler understøtter op til 30 års lineær strømgaranti, mens standard TOPCon-moduler giver 25 års garanteret ydeevne. Sammenlignet med lavprismoduler med kort garanti fra små fabrikker, leverer langtidsgarantisystemer stabile langsigtede strømgenereringsafkast til slutkunder, hvilket væsentligt forbedrer produktpræmiekapaciteten og kundernes tilbagekøbsrater.
Over for de tre store industrielle transformationer må oversøiske solcelledistributører opgive traditionelle lavprisstrategier med høj volumen, tilpasse sig det nye værdibaserede konkurrencelandskab og optimere produktlayout, indkøbstaktikker og markedsdriftsmetoder for at opretholde bæredygtig rentabilitet i den nye industricyklus.
Byg et operationssystem med to produkter: Anvend omkostningseffektive TOPCon-moduler til storstilede forsyningsprojekter og lavt markedsvolumensalg, og implementer højeffektive, højtydende BC-moduler til at fange boligprojekter med høj margin og distribuerede premium-projekter. Distributører kan opnå one-stop high- og low-end produktdækning via Ocean Solars dobbelte N-type produktlinjer, hvilket reducerer omkostningerne til multi-leverandør docking og beriger projektservicekapaciteter.
På baggrund af høj prisvolatilitet i 4. kvartal 2026 og moderat markedsjustering i 1. halvår 2027 bør distributører opgive blind bundjagtmentalitet. Vedtag langsigtede prislåsnings- og trinvise lagerstrategier for at sikre stabil levering af høj kvalitet til rimelige omkostninger, effektivt undgå kortsigtede prisudsvingsrisici og beskytte lageroverskudsmargener.
Differentier markedskonkurrenceevnen gennem professionelt scenariebaseret udvalg, fuld overholdelsesgaranti og pålidelige eftersalgsgarantitjenester, der erstatter simpel lavpriskonkurrence med omfattende løsningsværdi. Ud over selvstændige PV-moduler er Ocean Solar All-in-One ESS Energy Storage System tilpasser sig perfekt til oversøiske off-grid boligprojekter og små kommercielle projekter, og hjælper distributører med at udvide produktkæder, øge outputværdien pr. kunde og øge de samlede fortjenstmargener.
2026-2027 afslutter officielt den barbariske lavpris-ekspansionsfase af den globale solcelleindustri, og fuldender en omfattende transformation fra 'priskrige' til 'værdikrige'. Omstrukturerede priscyklusser, færdiggjorte teknologiske mønstre og opgraderede B2B-indkøbsstandarder har omformet hele det oversøiske PV-konkurrence-økosystem.
For oversøiske solcelledistributører vil en klamring til forældede lavprisstrategier gradvist eliminere markedets konkurrenceevne. Tilpasning til industrielle opgraderinger, fokus på scenariebaseret teknisk matchning, sikring af forsyningsstabilitet og fuld overensstemmelse og opbygning af differentieret serviceværdi er blevet kernelogikken i langsigtet rentabel drift.
På det fremtidige globale PV-marked vil lave priser ikke længere være en kernefordel - produktkvalitet, teknologisk ydeevne, professionel service og fuld overholdelse af politik vil dominere langsigtet industriel konkurrence. Som en professionel producent, der er dybt engageret i global B2B PV-eksport, vil Ocean Solar fortsætte med at iterere højtydende N-type TOPCon- og 0BB BC-moduler samt integrerede solenergilagringsløsninger, hvilket giver globale distributører stabil, kompatible, højpræmieproduktsupport og styrker langsigtet win-win-udvikling i den 2027-værdiorienterede solar-industri.
